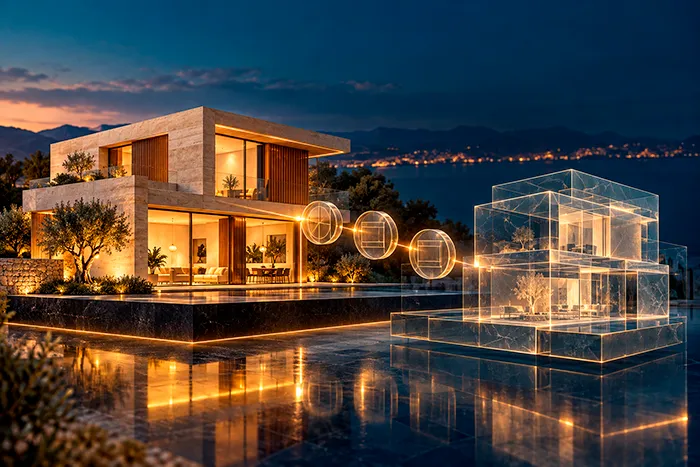
La fotografía muestra una vivienda. El anuncio invita a invertir desde pequeñas cantidades y habla de comprar una fracción mediante tokens. Es fácil completar mentalmente la promesa: si compro uno, una parte de esa casa será mía. Sin embargo, puedes estar adquiriendo propiedad, capital de una empresa o un derecho de cobro. Para saber qué compras, hay que entender qué une ese token con el inmueble.
Qué se tokeniza realmente cuando se tokeniza una casa
Un token permite representar digitalmente determinados derechos mediante una tecnología como blockchain. La expresión «tokenizar una casa» resume una operación más compleja: la vivienda no se divide físicamente ni se convierte en un archivo. Lo que se representa en unidades digitales son derechos sobre ella o sobre el negocio que se desarrolla alrededor. La clave está en qué reconoce cada unidad a su titular y frente a quién puede hacerlo valer.
Imaginemos una vivienda valorada en 200.000 euros y una oferta de 2.000 tokens de 100 euros. La cuenta invita a pensar que cada token equivale a una dosmilésima parte de la casa. Pero esas cifras no lo demuestran. También podrían estar dividiendo un préstamo de 200.000 euros concedido a la empresa promotora. En este ejemplo hipotético, el número de tokens explica cómo se reparte la emisión, pero no qué adquiere quien participa en ella.
El registro digital tampoco es necesariamente un simple justificante. La legislación española reconoce efectos jurídicos a la transferencia de determinados valores mediante registros distribuidos. Por ejemplo, una acción representada de esta forma puede transmitirse mediante su transferencia registrada en el sistema correspondiente. Pero adquirir una acción de la empresa propietaria sigue siendo distinto de comprar directamente una cuota de la vivienda. La tecnología interviene en cómo se registra y transmite la inversión; el derecho representado determina qué estás comprando.
Tres estructuras que conviene distinguir
Una posibilidad es que la operación transmita una cuota de propiedad del inmueble. Adquieres una parte indivisa del conjunto, no una habitación concreta, y asumes los derechos y obligaciones correspondientes. Esa adquisición debe cumplir las reglas civiles españolas de transmisión: recibir un token no sustituye por sí solo esos requisitos ni equivale a una inscripción en el Registro de la Propiedad. La oferta debe explicar cómo se formaliza y acredita la copropiedad y cómo podría transmitirse después.
Otra estructura permite participar en el capital de la sociedad propietaria. Aquí eres socio de la empresa, no copropietario directo de la vivienda. Tus derechos dependen de la ley, los estatutos y la clase de participación adquirida; recibir dividendos tampoco equivale a cobrar automáticamente una parte de cada alquiler. Además, las acciones y las participaciones de una sociedad limitada tienen regímenes distintos. En una SL española, la transmisión de participaciones debe constar en documento público y puede estar sujeta a restricciones: incorporar un token no elimina esas exigencias.
También puede tokenizarse una financiación. Supongamos que una empresa necesita dinero para reformar una vivienda y emite tokens que representan un préstamo. El inversor tiene derecho a recuperar el capital y cobrar la remuneración en las condiciones pactadas, pero no adquiere por ello la casa ni una participación en la empresa. Es acreedor de quien debe pagarle. Que los pagos dependan del alquiler o de la venta del inmueble no transforma ese crédito en propiedad, y tener derecho a exigirlos no asegura que el deudor pueda cumplir.
Estas tres estructuras ayudan a orientarse, aunque existen otras fórmulas y combinaciones. La regulación depende de los derechos y características del producto, no de su etiqueta comercial. MiCA, el reglamento europeo sobre criptoactivos, excluye de su ámbito a los que sean instrumentos financieros, que se someten a la normativa financiera correspondiente. Estar fuera de MiCA por ese motivo no significa estar fuera de regulación.
Qué aporta la tokenización y de dónde sale la rentabilidad
Reunir pequeñas aportaciones para invertir en inmuebles ya era posible antes de la tokenización. Su aportación consiste en utilizar un soporte digital para representar los derechos y facilitar determinadas tareas de registro, transmisión y gestión. En los instrumentos financieros, emplear ese soporte no modifica por sí mismo los derechos económicos que corresponden al inversor. La CNMV distingue expresamente entre el instrumento y la forma utilizada para representarlo.
Los llamados contratos inteligentes son programas que ejecutan operaciones cuando se cumplen condiciones previstas. Pueden automatizar, por ejemplo, una distribución de pagos, pero siguen dependiendo de lo que ocurre fuera del sistema: alguien debe adquirir el inmueble, mantenerlo, alquilarlo y cobrar las rentas. Un programa puede repartir dinero recibido; no puede conseguir que un inquilino pague ni que una reforma termine dentro del presupuesto. La rentabilidad procede del negocio o de las obligaciones de pago del emisor, no de haber creado un token.
Veámoslo con otro ejemplo hipotético. Una vivienda ingresa 12.000 euros anuales y soporta 4.000 euros de gastos. Quedan 8.000, pero aún habría que descontar cualquier otro coste o impuesto pendiente. Si esos 8.000 euros fueran finalmente distribuibles y todos los tokens tuvieran iguales derechos proporcionales sobre ese reparto, poseer el 1 % daría derecho a 80 euros, antes de la fiscalidad personal que correspondiera. La cifra depende de esas condiciones, no solo del porcentaje de tokens.
Por eso, una rentabilidad anunciada necesita explicar sobre qué importe se calcula, qué gastos descuenta y a qué plazo se refiere. Un rendimiento acumulado durante dos años no equivale a ese mismo porcentaje anual. Y conviene distinguir entre una previsión, que puede no cumplirse, y un interés pactado, cuyo pago sigue expuesto a la capacidad económica del deudor.
Qué ocurre si el proyecto falla o quieres vender
Cuando aparecen problemas, importa qué derecho tienes. El copropietario conserva su posición sobre una cuota del inmueble, con las cargas que correspondan; el socio asume el riesgo del capital de la empresa; el acreedor reclama según las condiciones de su crédito y sus garantías. Que haya una vivienda detrás no significa que esté hipotecada a favor de los inversores. En un concurso, la clasificación del crédito influye en el cobro: los préstamos participativos, por ejemplo, figuran entre los subordinados. Incluso una garantía válida puede resultar insuficiente para recuperar toda la inversión.
El cierre de la plataforma plantea un problema diferente. Debería estar previsto cómo acreditar la titularidad, quién continúa gestionando los cobros y cómo ejercer los derechos sin depender de esa aplicación. También pueden surgir fallos del programa, de custodia o de acceso. Conviene saber quién responde de cada función y qué mecanismos permiten resolver las incidencias; para las entidades responsables del registro de determinados valores tokenizados, la normativa exige planes de contingencia.
Si deseas salir antes de tiempo, hay que distinguir entre transferir y vender. Aunque técnicamente puedas enviar un token en segundos, necesitas una transmisión válida, un comprador y un precio aceptable. Puede haber restricciones, comisiones o escasa actividad en el mercado disponible. La CNMV advierte de que la falta de liquidez puede obligar a aceptar rebajas e incluso impedir recuperar la inversión cuando se desea.
Además, el precio de reventa puede ser distinto del importe invertido y de la valoración proporcional de la vivienda. El comprador valorará los derechos que recibe, los riesgos y las posibilidades de cobrar o vender después. Un token transferible no garantiza una inversión líquida, y una tasación del inmueble no obliga a nadie a pagar un precio determinado por él.
La pregunta que debe responder la oferta
Antes de comprar, deberías poder explicar qué representa el token, quién responde de esos derechos, de dónde saldrán los pagos y cómo podrías recuperar el dinero. Para comprobar la parte inmobiliaria, una nota simple permite consultar el titular registral y las cargas inscritas, aunque tiene carácter informativo y no sustituye al contrato de inversión. Si quien posee la vivienda y quien emite el token son entidades distintas, la relación entre ambas debe quedar clara.
La tokenización puede facilitar el acceso a determinados proyectos y mejorar su gestión. Para valorar esa posibilidad, hay que conocer tanto la tecnología como la inversión que representa. La fotografía del anuncio te muestra una casa; la documentación debe aclarar qué relación tendrás con ella. Ser dueño de una cuota, participar en la empresa propietaria y financiar su actividad son tres maneras distintas de invertir. El token debe permitir identificar cuál estás eligiendo.
Enlaces de interés
- CNMV: Preguntas y respuestas frecuentes sobre los instrumentos financieros basados en tecnologías de registros distribuidos
- CNMV: MiCA: Nueva regulación de criptoactivos
- BOE: Ley 6/2023, de los Mercados de Valores y de los Servicios de Inversión
- Al Loro: Qué es la tokenización de activos y cómo funciona
- BOE: Ley de Sociedades de Capital
- BOE: Texto refundido de la Ley Concursal
- Colegio de Registradores: Registro de la Propiedad
- Al Loro: AI tokens en 2025: la revolución que une la inteligencia artificial y el dinero digital
Nota: La imagen que acompaña este artículo ha sido generada con IA y editada con fines ilustrativos.